Vous descendez un matin, clés en main, et la place où dormait votre véhicule est vide. Des dizaines de milliers d’automobilistes vivent ce scénario chaque année. C’est souvent à ce moment précis qu’ils relisent leur contrat pour la première fois. Protéger sa voiture contre le vol ne fait pas forcément exploser votre budget. Encore faut-il savoir où regarder entre les formules, les franchises et les exclusions glissées en petites lignes. Nous vous montrons comment arbitrer entre prix et protection, puis ce qui se passe concrètement le jour du sinistre.
Comment choisir une assurance auto pas chère avec garantie vol ?
Premier réflexe : repérez dans quelle formule la garantie vol apparaît. Une formule au tiers simple ne l’inclut généralement pas. Elle figure le plus souvent dans les contrats intermédiaires et tous risques. Pour une citadine de quelques années rangée dans un garage fermé, une formule intermédiaire offre souvent un bon équilibre. Pour un modèle récent qui passe ses nuits dans la rue, la question mérite davantage de réflexion.
Avant de signer, passez chaque proposition au crible de quatre points concrets :
- le niveau de garantie : vol total seulement, ou aussi tentative de vol et vol des accessoires ;
- la franchise restant à votre charge, fixe ou proportionnelle à la valeur du véhicule ;
- les conditions d’activation, comme l’antivol ou le stationnement dans un local fermé que certains contrats exigent ;
- le prix annuel, à comparer à garanties équivalentes et non au premier montant affiché.
Une cotisation basse cache parfois une franchise élevée : le jour où votre voiture disparaît, l’économie réalisée sur l’année s’évapore. À l’inverse, accepter une franchise un peu plus haute fait souvent baisser la prime, un levier intéressant si vous stationnez dans un endroit sécurisé. Un comparateur en ligne permet de choisir une assurance auto pas chère avec garantie vol sans remplir une série de formulaires, en confrontant les offres sur ces mêmes critères. Renseignez votre lieu de stationnement réel : une déclaration approximative peut vous être reprochée au moment de l’indemnisation.
Quelles causes de sinistre déclenchent la garantie vol du véhicule ?
Le risque n’a rien de théorique. En 2024, 93 800 automobiles ont été volées en France, soit 68 % des 137 600 véhicules volés enregistrés par la police et la gendarmerie nationales. Autrement dit, quand un véhicule disparaît, il s’agit le plus souvent d’une voiture particulière.
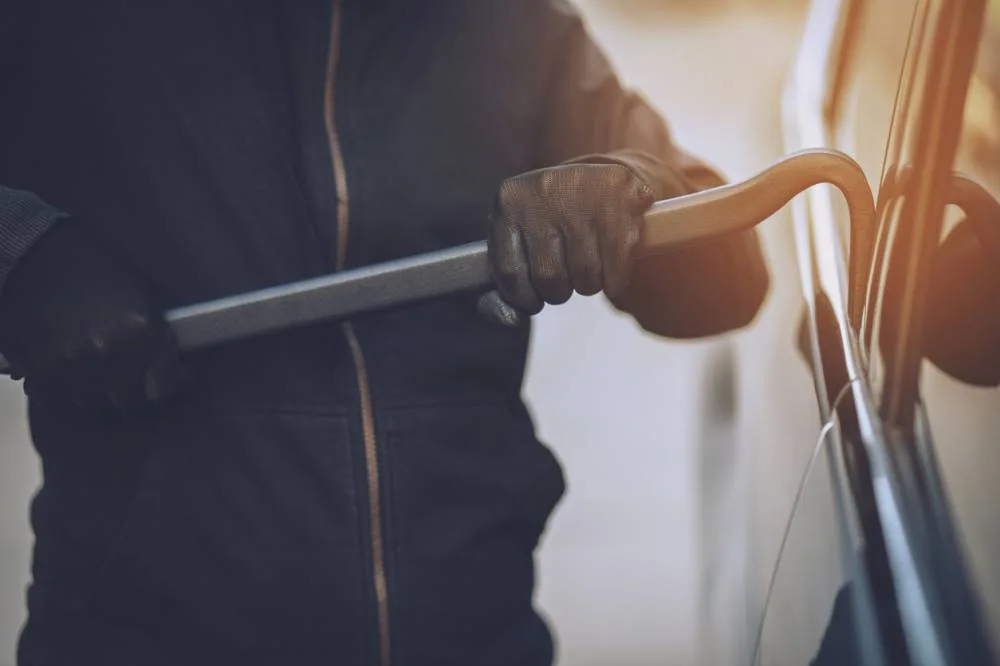
Reste à savoir quand votre garantie se déclenche. Le vol par effraction arrive en tête : serrure forcée, vitre brisée, démarrage trafiqué. L’assureur attend alors des traces matérielles, d’où l’intérêt de photographier les dégâts sans rien toucher. Le vol avec violence ou menace couvre les situations où l’on vous arrache les clés, sur la route ou à votre domicile. Reste la disparition pure et simple du véhicule, sans témoin ni trace visible : elle peut être prise en charge si le contrat ne réclame pas de preuve d’effraction, et c’est sur ce point que les offres divergent le plus.
Beaucoup de contrats couvrent aussi la tentative de vol : votre voiture est toujours là, mais l’antivol de direction est arraché ou la portière tordue. Le bris de glace provoqué par un voleur peut, selon les cas, relever de la garantie vol ou de la garantie bris de glace. Vérifiez laquelle s’applique chez vous, les franchises n’étant pas les mêmes.
Côté exclusions, un scénario revient souvent : les clés laissées sur le contact ou dans l’habitacle. Nombre de contrats refusent alors la prise en charge, et certains écartent aussi le vol commis par un proche vivant sous votre toit. Relisez ces lignes avant d’en avoir besoin.
Comment l’indemnisation est-elle calculée après un sinistre vol ?
Le jour du vol, deux démarches s’enchaînent : un dépôt de plainte auprès de la police ou de la gendarmerie, puis la déclaration à votre assureur dans le délai prévu par votre contrat, souvent très court. Le récépissé de plainte devient la pièce maîtresse du dossier.
Si le véhicule reste introuvable, l’assureur patiente généralement pendant une période fixée au contrat avant de verser l’indemnisation. Le montant repose le plus souvent sur la valeur à dire d’expert, c’est-à-dire la valeur du véhicule sur le marché au jour du sinistre, selon son âge, son kilométrage et son état. La franchise est ensuite déduite. Une voiture achetée neuve il y a quelques années ne sera pas remboursée à son prix d’achat, et c’est souvent là que naît la frustration.
Certaines assurances proposent une indemnisation en valeur à neuf pendant les premières années, ou une valeur majorée par rapport à l’estimation de l’expert. Ces options alourdissent un peu la cotisation, mais elles pèsent lourd pour un modèle récent. Conservez factures d’entretien et double des clés : ils appuient l’estimation et montrent que vous n’avez pas facilité le vol. Si votre véhicule réapparaît après le versement, le contrat précise les options possibles, comme le récupérer contre remboursement de l’indemnité.
Avant votre prochaine échéance, sortez votre contrat actuel et cherchez trois mentions : la formule souscrite, le montant de la franchise vol et les exclusions liées aux clés ou au stationnement. Si l’une d’elles vous surprend, demandez à votre assureur une simulation avec une autre franchise ou une option valeur à neuf, puis confrontez ce chiffre à plusieurs offres à garanties identiques. Notez aussi votre plaque et le numéro d’identification du véhicule sur un support rangé hors de l’habitacle : le jour où la place reste vide, chaque minute gagnée pour la plainte compte.
Sources :
- Insécurité et délinquance en 2024 : bilan statistique, fiche 6.3 « Vols de véhicule » – SSMSI (Service statistique ministériel de la sécurité intérieure), 2025. https://statistiques.interieur.gouv.fr/ssmsi/files/ssmsi/2025-07/SSMSI-BA2024.pdf