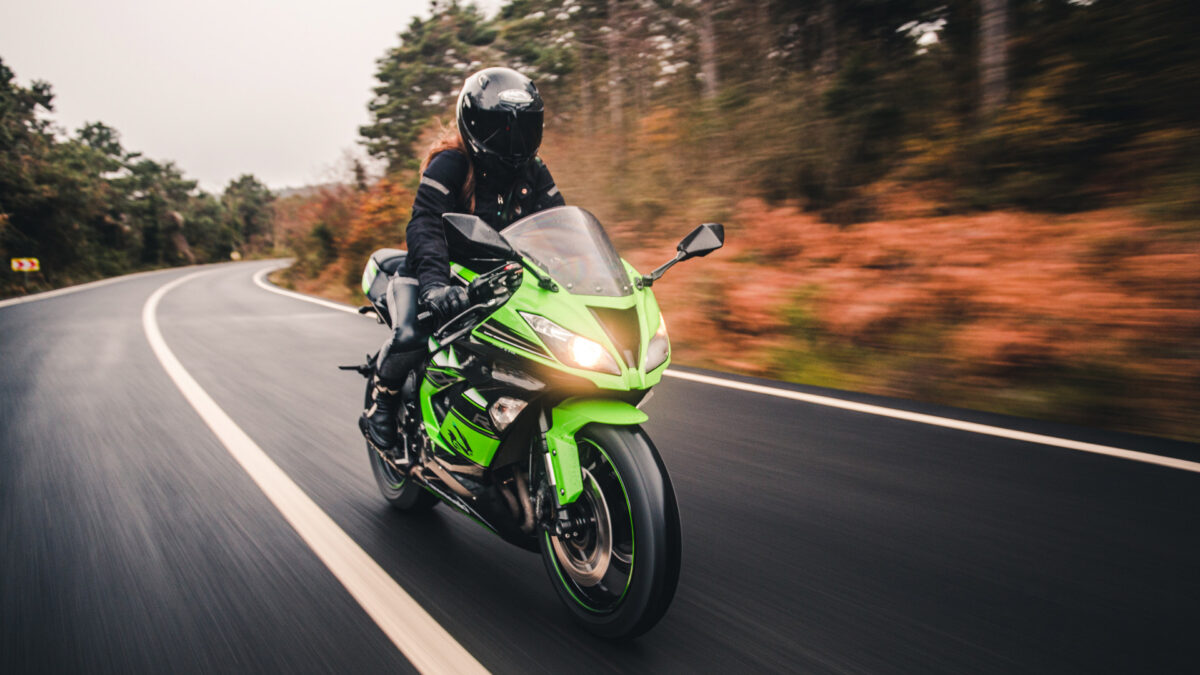
Obtenir le permis A2 à 18 ans, choisir sa première moto et se lancer sur la route : l’étape suivante, souvent sous-estimée, c’est l’assurance. Obligatoire sans exception en France, elle représente pourtant un poste de dépense variable, parfois surprenant pour un jeune conducteur. Entre surprimes, formules multiples et tarifs en hausse, mieux vaut s’y préparer.
Une obligation légale, avec des tarifs qui varient du simple au triple
Tout deux-roues motorisé doit être couvert au minimum par une garantie responsabilité civile, même s’il ne circule pas sur la voie publique. C’est le plancher légal, sans dérogation possible. Pour les titulaires du permis A2 — accessible dès 18 ans et limité à 35 kW (47,5 ch) — cette obligation s’accompagne d’une réalité tarifaire parfois dissuasive.
En 2026, les primes annuelles pour une moto A2 oscillent entre 316 € en formule tiers de base et près de 993 € en tous risques, selon les données de Meilleurtaux. Pour guider le choix de la machine elle-même, un guide comme celui consacré à l’assurance moto pour débutants A2 donne de bons repères sur les modèles compatibles et leurs implications en termes de couverture.
La hausse des primes est réelle : le baromètre LeLynx 2026 fait état d’une moyenne de 663 €/an toutes formules et catégories confondues, contre 601 € en 2025. Pour un conducteur A2, la surprime liée à l’ancienneté réduite du permis (moins de 3 ans) s’ajoute à ces niveaux de base. Elle diminue progressivement à mesure que le conducteur accumule du bonus et des années sans sinistre.
Quelles garanties choisir quand on débute ?
La formule tiers reste la moins coûteuse, mais elle laisse le conducteur sans recours en cas de chute solo ou de vol. Pour une moto neuve ou achetée à crédit, une couverture intermédiaire incluant vol et incendie est généralement conseillée. Le tous risques, lui, ne se justifie vraiment que pour une moto dont la valeur dépasse 5 000 €.
Plusieurs facteurs font bouger le tarif : le modèle et la cylindrée, la zone géographique (l’Île-de-France reste plus chère), l’usage déclaré (loisirs ou trajet domicile-travail), et le kilométrage annuel prévu. Un paiement annuel plutôt que mensuel permet aussi d’éviter des frais de fractionnement pouvant atteindre 10 % du montant total.
Comparer reste le levier le plus efficace
Les écarts entre assureurs sont significatifs. Un cas concret relevé en 2026 : une conductrice de 26 ans avec une moto de 650 cc a réduit sa prime de 1 380 € à 920 €/an simplement en utilisant un comparateur en ligne. L’exercice prend moins de dix minutes et peut générer plusieurs centaines d’euros d’économie annuelle.
Déclarer un usage réel (et non surestimé), ne pas omettre que la moto est bridée A2, et laisser le bonus s’accumuler dès la première année sans sinistre : ce sont des réflexes simples, mais qui pèsent sur la durée.
L’assurance moto n’est pas qu’une formalité administrative. Sur la route, les deux-roues restent surreprésentés dans les accidents graves : en 2025, 3 515 personnes ont perdu la vie sur les routes françaises, et les motards figurent parmi les plus exposés. Choisir une couverture adaptée, c’est aussi une décision de prudence, pas seulement budgétaire.